Emissione fattura: i casi possibili
Emissione fattura: i casi possibili
Quando emettete una fattura conta chi la riceve: il paziente oppure un’azienda. Da lì dipende se il documento va al Sistema TS o in fatturazione elettronica — e su un punto la legge non lascia scelta.
Due strade diverse
La fattura si emette quando si incassa un corrispettivo: un saldo, un acconto, la vendita di un bene o di un servizio. In uno studio i documenti seguono due strade, a seconda del destinatario.
Fatture al paziente
Prestazioni sanitarie intestate a una persona fisica.
Fatture ad aziende / clienti
Vendite di beni o di servizi non sanitari.
Lo schema qui sotto riassume tutti i casi e, per ciascuno, dove va a finire il documento.
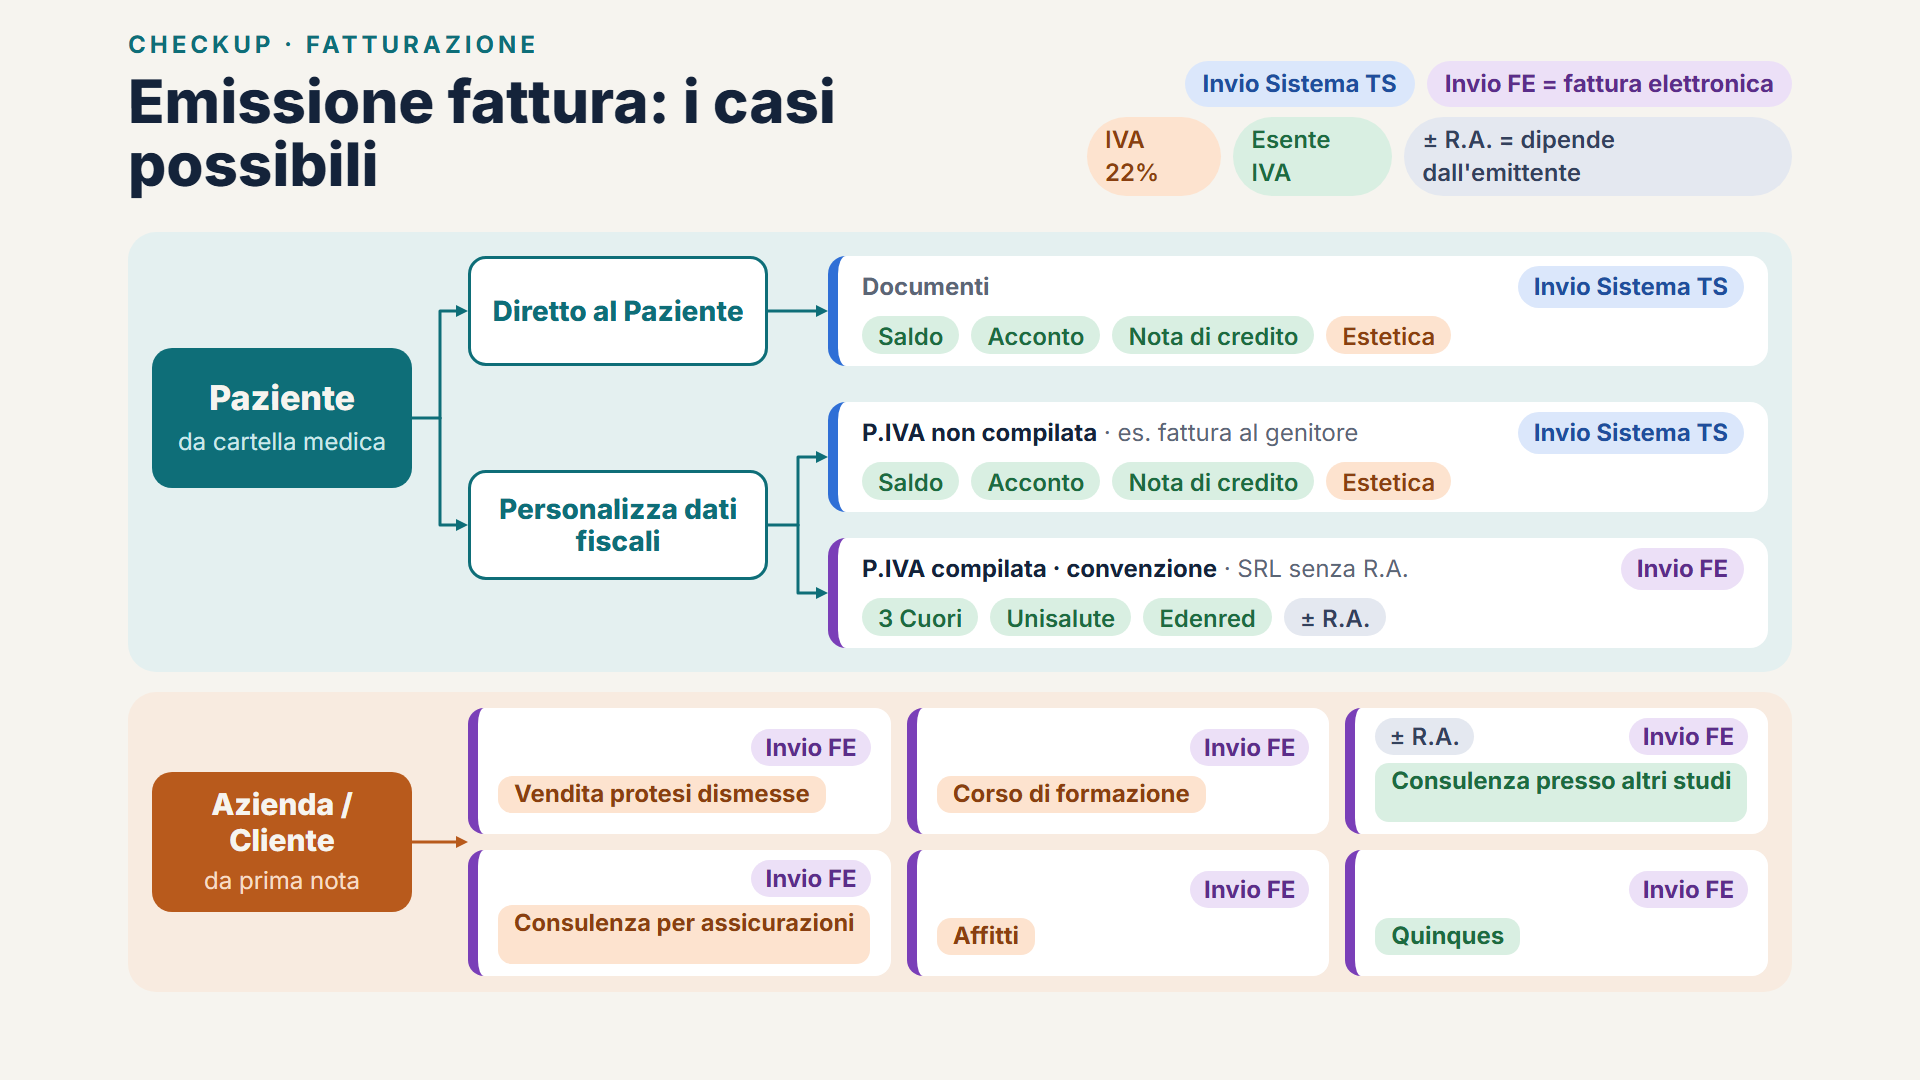
Le fatture al paziente non vanno in fatturazione elettronica
Le fatture per prestazioni sanitarie intestate a una persona fisica (il paziente) non vanno emesse come fattura elettronica: non devono transitare dal Sistema di Interscambio (SDI). È un divieto di legge, non una scelta del programma.
Perché è vietato. Una fattura sanitaria lega un dato sensibilissimo — la salute della persona — a nome, cognome e codice fiscale. Il Garante per la protezione dei dati personali (provvedimenti del novembre e dicembre 2018) ha stabilito che questi dati non possono viaggiare sul canale ordinario dello SDI: vanno invece al Sistema Tessera Sanitaria (Sistema TS), che alimenta il 730 precompilato con le dovute tutele.
La norma, e perché oggi è stabile. Il divieto nasce con l’art. 10-bis del D.L. 119/2018 ed è stato prorogato un anno alla volta, dal 2019 al 2025: ogni decreto aveva una scadenza. L’ultimo però la scadenza l’ha tolta: il decreto correttivo della riforma fiscale (D.Lgs. 81/2025) ha reso il divieto permanente. È questo il riferimento valido oggi, fino a quando non verrà cambiato diversamente.
Cosa si rischia. Unire una prestazione sanitaria al paziente e spedirla alla fatturazione elettronica — oppure consegnarla a un consulente che non ha sottoscritto gli accordi sul trattamento dei dati — è una violazione sanzionabile dal Garante, sul piano economico e in certi casi anche penale.
Il divieto vale anche se il paziente si è opposto all’invio dei dati al Sistema TS: la legge parla di dati «da inviare», quindi la fattura resta comunque fuori dallo SDI.
L’estetica (IVA 22%) è comunque una fattura al paziente
Le prestazioni di medicina estetica senza finalità di cura non sono esenti IVA: si applica l’IVA al 22%. Ma attenzione: il 22% non vuol dire fatturazione elettronica.
Resta una prestazione resa a una persona fisica in ambito sanitario, quindi vale lo stesso divieto: fuori dallo SDI. Anzi, è un dato ancora più delicato da tenere riservato — il paziente può legittimamente non voler far sapere in giro di essersi sottoposto, per esempio, a un trattamento di botox.
Questi documenti vanno comunque trasmessi al Sistema TS. Nel tracciato del Sistema TS rientrano infatti tra le «prestazioni di chirurgia estetica e di medicina estetica» (codice spesa IC). Al fisco non interessa cosa è stato fatto: interessa l’importo. Trattandosi però di spese non detraibili (l’Agenzia delle Entrate le classifica come detraibili «solo a particolari condizioni», cioè con finalità di cura), vengono inviate al TS con l’indicazione di spesa non detraibile e non rientrano nel 730 del paziente.
Quando il destinatario ha la Partita IVA
C’è un caso in cui la fattura nasce dalla cartella del paziente ma va in fatturazione elettronica: quando non è intestata al paziente, ma a un soggetto con Partita IVA.
Convenzioni, fondi e welfare → Invio FE
Se la fattura è intestata a un fondo sanitario, a un’assicurazione o a un operatore di welfare (3 Cuori, Unisalute, Edenred…), non è più una fattura «a persona fisica»: diventa un documento tra soggetti IVA e va in fatturazione elettronica. In CheckUp è il caso «Personalizza dati fiscali» con la P.IVA compilata.
Se invece la P.IVA non è compilata — l’esempio tipico è la fattura intestata al genitore di un paziente minorenne — il destinatario resta una persona fisica e il documento torna sulla strada del Sistema TS.
Le fatture ad aziende e clienti vanno sempre in FE
Tutto ciò che non è una prestazione sanitaria al paziente nasce dalla prima nota e va in fatturazione elettronica normale: nessun paziente, nessun dato sanitario, nessun motivo per stare fuori dallo SDI.
Chi emette è una S.R.L.?
Un elemento importante è chi emette la fattura. Se chi emette è una S.R.L. (o più in generale una società di capitali), nella quasi totalità dei casi non si applica la ritenuta d’acconto sul documento.
Il motivo: l’art. 25 del D.P.R. 600/1973 esclude la ritenuta per le prestazioni rese nell’esercizio d’impresa, e il reddito di una società di capitali è sempre reddito d’impresa. In CheckUp basta abilitare l’apposita opzione: una volta attiva, il programma non applica la ritenuta. Se vedete una ritenuta su una fattura di uno studio S.R.L., quasi sempre è perché quell’opzione non è ancora stata attivata.
Con i programmi Biosfera
Biosfera FE
L’invio in FE è possibile solo per chi ha attivato il canale Biosfera FE, che consente sia di ricevere sia di spedire le fatture.
MED730
L’invio al Sistema TS è automatizzato da MED730, che trasmette tutte le fatture che devono andarci — incluse quelle di estetica.
L’ultima parola è del commercialista
Lo schema serve a chiarire quante tipologie di documento esistono e dove va ciascuna. Ma ogni caso particolare — un dubbio sull’IVA, sulla ritenuta, sulla detraibilità — va sempre girato al proprio commercialista: è lui che assiste l’ambulatorio nella contabilità, ed è sua l’ultima parola.
Riferimenti normativi
- Art. 10-bis, D.L. 119/2018 — divieto di fattura elettronica per le prestazioni sanitarie verso persone fisiche (dati destinati al Sistema TS).
- L. 145/2018 (Bilancio 2019) e D.L. 135/2018 — estensione a tutte le prestazioni sanitarie verso persone fisiche.
- D.Lgs. 81/2025 (decreto correttivo della riforma fiscale) — dal 2026 il divieto diventa permanente, senza scadenza.
- Provvedimenti del Garante Privacy del 15/11/2018 e 20/12/2018 — tutela dei dati sanitari.
- Sistema TS (D.M. 19/10/2020) e Agenzia delle Entrate — chirurgia e medicina estetica: codice spesa IC, detraibili solo a particolari condizioni.
- Art. 25, D.P.R. 600/1973 — esclusione della ritenuta d’acconto per le prestazioni rese nell’esercizio d’impresa (società di capitali / S.R.L.).